Nouvelles tendances et modèles économiques du secteur énergétique en France
Prix négatifs, surabondance de production, flexibilité valorisée : le marché électrique français bascule vers de nouveaux modèles où la valeur dépend moins du volume produit que du moment et du profil de livraison.
Publié le 16/10/2026


Énergie : quand la valeur se déplace du prix de vente à la courbe de flexibilité
Production abondante, consommation encore peu dynamique, multiplication des prix négatifs : le marché français de l’électricité connaît un paradoxe. Au premier semestre 2026 (chiffres RTE), la production a progressé de 4,6 %, à 284,3 TWh, dont 95,2 % décarbonés, tandis que la consommation n’a augmenté que de 1 %. Dans le même temps, RTE a recensé 407 heures de prix négatifs.
Dans ce contexte, produire davantage ne suffit plus nécessairement à créer davantage de valeur. La capacité à produire ou consommer au bon moment, à stocker l’électricité et à piloter les usages devient déterminante. Cette évolution fait émerger de nouveaux modèles économiques et transforme la conception même des actifs énergétiques.
La flexibilité devient un marché à part entière
L’effacement, historiquement mobilisé lors des pointes hivernales, évolue vers un pilotage plus régulier de la consommation. Véhicules électriques, pompes à chaleur, procédés industriels ou batteries peuvent modifier leur profil pour répondre aux besoins du système électrique.
Cette flexibilité peut être valorisée sur les marchés, via les mécanismes d’ajustement et de capacité, les services aux gestionnaires de réseau ou l’optimisation de la facture du consommateur.
Le mécanisme NEBCO illustre cette évolution. Mis en service en septembre 2025, il permet aux agrégateurs de valoriser non seulement une réduction de consommation, mais aussi son déplacement. En quatre mois, environ 230 000 sites supplémentaires l’ont rejoint, portant leur nombre à 708 000, selon le Baromètre 2026 des flexibilités de consommation de RTE et de ses partenaires.
Des modèles de « Flexibility as a Service » se développent parallèlement : l’opérateur pilote les actifs et se rémunère par abonnement, commission, partage des économies ou minimum garanti.
Stockage et photovoltaïque : des modèles qui s’hybrident
La même logique transforme le marché des batteries. La France comptait environ 1,5 GW de batteries installées fin 2025 et près de 14,9 GW en file d’attente. Mais l’augmentation des capacités pourrait réduire les revenus issus des services système, tandis que les conditions de raccordement deviennent déterminantes.
Aux côtés du modèle « merchant », fondé sur l’arbitrage et les services système, se développent donc des schémas sécurisant davantage les revenus. Les tolling agreements reposent sur un paiement fixe de disponibilité ; des modèles hybrides combinent minimum garanti et partage des revenus excédentaires. La batterie devient ainsi autant un fournisseur de capacité qu’un actif d’achat et de revente d’électricité.
Cette évolution concerne également le photovoltaïque. En 2025, les épisodes de prix négatifs ont conduit à renoncer à environ 1,6 TWh de production solaire. Selon la CRE, le prix capté par le photovoltaïque non écrêté était par ailleurs inférieur de 32 % à celui d’un ruban de base pendant les heures de prix positifs ou nuls.
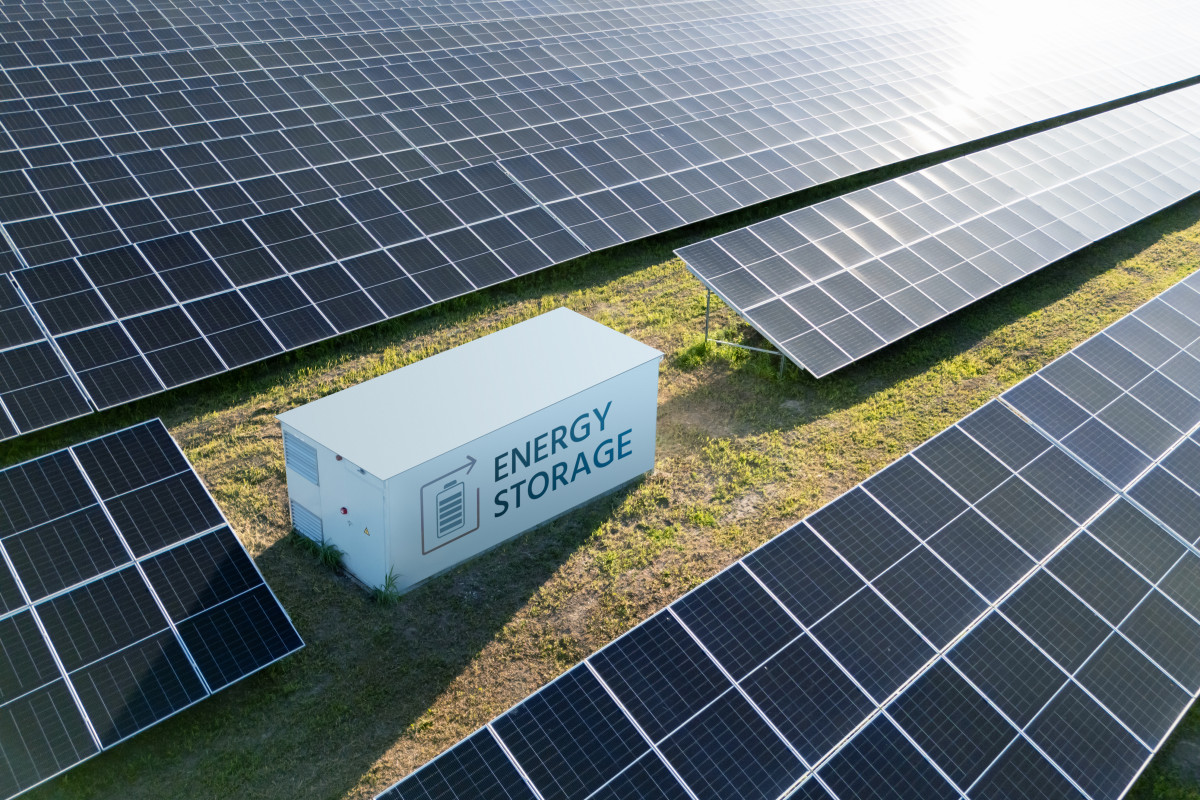
Associer photovoltaïque et stockage permet notamment de décaler la livraison vers les heures où l’électricité a davantage de valeur. PPA profilés, raccordement commun ou optimisation de l’autoconsommation : le projet renouvelable est désormais évalué aussi en fonction de son profil de livraison et de sa capacité à répondre aux signaux du marché.
Le consommateur devient un actif énergétique
Le déplacement de la valeur concerne aussi les consommateurs. Industriels, immeubles tertiaires, plateformes logistiques ou data centers peuvent combiner production sur site, batteries, recharge de véhicules et pilotage des bâtiments.
C’est sur cette logique que repose l’« Energy as a Service ». Un opérateur finance, installe et exploite plusieurs équipements et se rémunère par un prix au mégawattheure, une redevance, un abonnement ou une quote-part des économies. Il arbitre entre autoconsommation, fourniture, stockage et flexibilité.
L’autoconsommation collective suit une évolution comparable. Dans les zones d’activités, ensembles immobiliers ou projets territoriaux, elle devient progressivement un service intégrant, au-delà du partage de la production locale, la gestion des participants, la facturation, la fourniture de complément ou encore le stockage.
Le raccordement acquiert une valeur propre
La multiplication des projets de batteries, data centers, électrolyseurs et industries électrifiées renforce parallèlement l’importance de la capacité de raccordement. Des modèles se développent autour de raccordements modulables, d’accès sous condition d’écrêtement ou de mutualisation entre production et consommation.
La flexibilité peut aussi être mobilisée localement pour répondre aux contraintes du réseau. Enedis a retenu 22 offres dans son appel d’offres de flexibilité locale au premier semestre 2025. Celui lancé en mars 2026 portait sur 57 besoins à la hausse et 44 à la baisse.
Mais cette valeur est territorialisée : l’actif doit se situer dans la zone électrique concernée. La localisation devient ainsi une composante du modèle économique.
Du contrat d’énergie au portefeuille de services
Ces transformations modifient enfin la relation entre producteurs, fournisseurs et consommateurs. Depuis la fin de l’ARENH, les grands consommateurs peuvent combiner PPA renouvelable, fourniture de complément, achats à terme, exposition au marché spot, contrats de long terme, batteries et valorisation de la flexibilité.
Cette logique de portefeuille rend les montages plus complexes. Les contrats doivent notamment organiser les droits de pilotage, le cumul des revenus, les obligations de performance, les conséquences des prix négatifs et l’accès aux données avec de plus en plus une logique multi-acheteurs et multi-producteurs.
L’enjeu est d’éviter qu’un même actif soit engagé de manière incompatible auprès de plusieurs contreparties ou que la participation à un marché empêche l’exécution d’une autre obligation contractuelle.
De l’actif à la plateforme de services
Flexibilité, stockage, hybridation, autoconsommation, raccordement : derrière ces modèles se dessine une même transformation. La valeur d’un actif énergétique dépend de moins en moins de la seule quantité d’électricité produite ou consommée. Son profil, sa disponibilité, sa localisation et sa capacité à combiner plusieurs sources de revenus prennent une importance croissante.
Le secteur évolue ainsi d’une logique d’actifs isolés vers des modèles multiservices : l’enjeu n’est plus seulement de produire de l’électricité décarbonée, mais aussi de déterminer quand la produire, la consommer et la stocker, et comment articuler ces différentes sources de valeur.
Article proposé par :
 Sylvie Perrin
associée chez De Gaulle Fleurance
Les tribunes sont un espace de libre expression des abonnés ou invités d'Actu-Environnement.
Leurs contenus n'engagent pas la rédaction d'Actu-Environnement.
Crédits photos : scharfsinn86
Solutions & Innovations


Commentez ou posez une question à Sylvie Perrin
Les commentaires aux articles sont réservées aux lecteurs :
- titulaires d'un abonnement (Abonnez-vous)
- inscrits à la newsletter (Inscrivez-vous)
- titulaires d'un abonnement (Abonnez-vous)
- inscrits à la newsletter (Inscrivez-vous)